Découvrez notre gamme d'alimentation animale chez Agriconomie, spécialement conçue pour répondre aux besoins des éleveurs français. Nous proposons des produits de qualité tels que tourteaux, drêches et compléments alimentaire pour assurer une nutrition optimale de vos animaux. Nos solutions incluent également des éléments essentiels tels que le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium pour favoriser la santé et la croissance de vos animaux. N'oubliez pas d'explorer notre sélection de seau à lécher pour une utilisation pratique et efficace. Faites confiance à notre expertise en alimentation animale pour garantir le bien-être de vos animaux et la rentabilité de votre élevage.
Conseils, Devis, Suivi de commande
019 86 05 55
N° non surtaxé, 6j/7 de 8h à 18h30

Les tendances des marchés
Plein de produits pour vous réunis ici
L’edito d'Adrien
Adrien, Responsable Nutrition

Marché ouvert en continu
du lundi 14h au vendredi 17h
Hors jours fériés
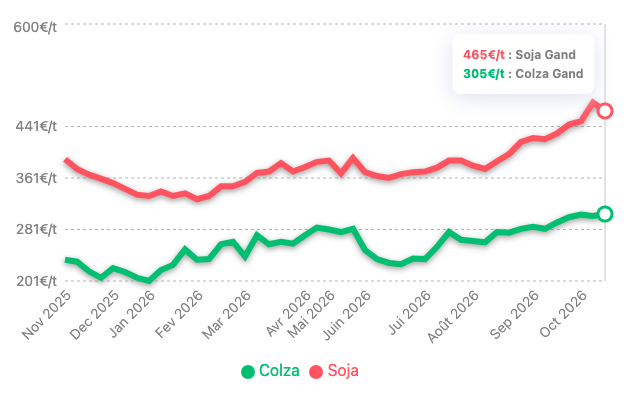
Analyse hebdomadaire des marchés d'alimentation animale — Mardi 20 octobre 2026
1. L'Aperçu Marché : Choc sur le maïs, envolée du pétrole et respiration des protéines
Chers éleveurs,
La troisième semaine d'octobre s'ouvre sur un paysage de marché particulièrement nerveux et contrasté. Nous assistons à une dichotomie marquée entre un pôle céréalier percuté par un séisme sur le maïs français, un complexe énergétique qui flambe au-delà des 100 $/bbl sur le pétrole WTI (fondé sur les risques d'escalade au Moyen-Orient et des tensions dans le détroit d'Ormuz), et un marché des protéines végétales qui tente une légère respiration technique en fin de semaine.
Au cœur des préoccupations :
- Le séisme du maïs européen (seuil des 300 €/t franchi sur le rapproché) : La récolte française s'avère catastrophique. Agreste et les acteurs du terrain révisent la production nationale sous la barre des 7 Mt (contre 7,1 Mt attendus et près de 10 Mt habituellement), tandis que FranceAgrimer confirme un effondrement des stocks de report à 1,131 Mt (contre 1,971 Mt en 2025/2026). Résultat : l'échéance Novembre 2026 sur Euronext a bondi de plus de 30 €/t en quelques jours pour tutoyer les 301,25 €/t, poussant les fabricants d'aliments (FAB) à réduire leurs minima d'incorporation en maïs pour racheter massivement du blé.
- La détente physique sur les coproduits (à prix élevés) : C'est le fait marquant du moment pour la conduite de vos rations. Alors que le spot était rincé depuis des semaines, la disponibilité physique commence à se détendre. Des arbitrages se mettent en place : la pulpe de betterave d'importation (navires arrivant en provenance de Belgique, Hollande ou d'Espagne pour pallier le déficit français de 50 %) fait son entrée sur nos ports, tandis que des coproduits alternatifs comme le Corex se repositionnent en offre. Certes, ces produits restent chers (autour de 400 €/t pour la pulpe), mais la marchandise est de nouveau accessible !
- Macroéconomie & Devises : Après s'être effritée vers 1,1180 $/€, la monnaie unique s'établit à 1,1229 $/€ ce lundi matin. Ce léger rebond de l'euro apporte une relative bouffée d'air sur les matières d'importation, même si le renchérissement du fret maritime et le pétrole à 100 $/bbl maintiennent des coûts de débarquement élevés.
Faisons le point complet, secteur par secteur, pour caler vos achats d'arrière-saison sans surpayer vos volumes.
2. Focus Protéines Végétales (Soja & Colza)
2a. Soja : Analyse approfondie du marché du tourteau
Le tourteau de soja d'importation offre un visage contrasté. Après une ascension quasi ininterrompue, les cours sur nos ports ont flanché en fin de semaine dernière, sous l'effet de liquidations techniques à Chicago.
- La pression de trituration US face au mur de l'EUDR : À Chicago (CBOT), la récolte américaine rattrape progressivement son retard (45 % à 50 % réalisés). La trituration américaine tourne à un rythme record (5,34 Mt transformées en septembre), ce qui alourdit l'offre de tourteaux outre-Atlantique. Cependant, la baisse du Board est largement amortie en Europe par la rareté des offres sur le 1er trimestre 2027. Les importateurs redoutent la saturation des entrepôts portuaires en décembre et l'incertitude sur les modalités d'application de la Réglementation Européenne sur la Déforestation (EUDR) au 1er janvier.
- Egalisation et fermeté en Amérique du Sud : En Argentine (premier exportateur mondial avec 36 Mt disponibles), les restrictions de tirant d'eau sur le fleuve Paraná (Up River) forcent les navires à charger sous leurs capacités, gonflant le coût du fret. Les primes FOB brésiliennes et argentines se raffermissent sur l'ancienne récolte car le reste à vendre est quasiment épuisé avant le printemps 2027.
- Cotations physiques départs ports : Ce lundi 19 octobre, le tourteau de soja 48 % s'affiche à 462 €/t Montoir pour l'échéance Novembre-Décembre-Janvier (NDJ), en baisse de -7 €/t sur la session, mais 485 €/t La Pallice (+10 €/t) et 459 €/t Bilbao (-18 €/t). Pour le soja garanti non-OGM (PCR), la surprime Janvier s'envole au niveau record de 190 €/t, propulsant le soja non-OGM rendu ferme au-delà des 650 €/t !
👨🌾 Soja : Perspectives et stratégie d'achat pour les éleveurs
Le soja physique mondial est abondant, mais l'entonnoir logistique et réglementaire européen crée une surprime sur le rapproché. Couvrez vos besoins stricts de rentrée (Novembre/Décembre) pour éviter le risque de rupture de camion, mais réfléchissez avant de vous engager sur le début d'année 2027 aux tarifs actuels qui intègrent une surprime EUDR (+25 à +30 €/t) purement spéculative.
2b. Colza : Analyse approfondie du marché du tourteau
Le tourteau de colza fait preuve d'une solidité remarquable et continue d'absorber la demande d'élevage.
- Un ratio protéique taillé pour la formulation laitière : Avec un ratio colza/soja à 74 %, le colza est la matière première la plus compétitive du marché. Face à un soja non-OGM devenu inabordable (prime PCR à 190 €/t), les nutritionnistes maximisent l'incorporation de colza déshuilé dans les aliments vaches laitières.
- Disparités entre triturateurs et écrasement des spreads : Le marché physique montre une évolution dichotomique. Certains triturateurs (type Saipol) ont monté leurs prix départ usine, tandis que d'autres (ADM, Cargill) concèdent quelques euros. Sur le marché papier du Lower Rhine (LWR), très actif, les cours se maintiennent autour de 284 €/t. La structure de marché s'est totalement réorganisée : l'écart (carry) entre l'échéance Novembre et Février a disparu, les deux périodes se traitant désormais à égalité (even).
- Incertitudes logistiques sur le Rhin : L'étiage du Rhin continue de brider le chargement des barges. Les industriels basculent une part importante des flux sur le camion routier pour honorer les contrats.
- Niveaux des cotations physiques : Le tourteau de colza dpt Le Mériot s'établit ce lundi à 329 €/t NDJ (+3 €/t sur la semaine). Départ Montoir, il cote 341 €/t pour Novembre et Décembre.
👨🌾 Colza : Perspectives et stratégie d'achat pour les éleveurs
Le tourteau de colza reste la meilleure option protéique face au soja. Cependant, face à la volatilité extrême du marché papier et au manque d'eau sur le Rhin qui gêne le transport, verrouillez vos créneaux de livraison par camion avec votre fournisseur très tôt pour éviter d'être victime des retards d'expédition.
3. Le Baromètre des Coproduits & Fibres
-
Pulpes de betterave : DÉBUT DES ARRIVAGES D'IMPORTATION (400 €/T - 420 €/T)
C'est le tournant stratégique de ce mois d'octobre. La campagne betteravière française 2026 s'avère catastrophique (sécheresse, insectes, petites betteraves très concentrées en sucre). Les usines sucrières françaises affichent un effondrement de production de pulpe de plus de 50 % par rapport à l'an dernier. L'origine France départ Marne reste totalement vendue et bloquée à 420 €/t.
La bonne nouvelle : Le marché s'est adapté ! Des navires de pulpe d'importation (provenant de Belgique, Hollande et Espagne) arrivent sur les ports français. Si la pulpe française s'affiche à 420 €/t, ces lots d'importation permettent de détendre la disponibilité physique et se négocient quelques dizaines d'euros moins cher (autour de 380 - 400 €/t port). -
Luzerne déshydratée : COTATIONS BLOQUÉES À 395 €/T
La luzerne 18 % départ Marne se maintient au niveau très élevé de 395 €/t sur l'échéance Novembre. Les volumes chez les déshydrateurs sont historiquement rationnés. -
Sons de meunerie : COTATION PELLETS À 200 €/T (SEUIL PSYCHOLOGIQUE ATTEINT)
Tension ininterrompue sur le pôle des issues de meunerie. Le son fin monte à 180 €/t dpt Ile-de-France (+2 €/t), tandis que le son en pellets franchit le seuil symbolique des 200 €/t (+5 €/t). Le remoulage s'établit à 200 €/t (+5 €/t) et la farine basse à 205 €/t (+5 €/t). Les meuniers, confrontés à une demande atone en farine, limitent leurs cadences d'écrasement et privilégient l'exécution de leurs contrats long terme plutôt que d'alimenter un marché spot quasi inexistant. -
Corex :
Face à la pénurie de fibres traditionnelles, la disponibilité en coproduits solubles concentrés type Corex et en coques d'oléagineux se détend. Même si les prix reflètent la fermeté du gaz et de l'énergie, ces matières permettent d'apporter de la matière sèche et de la valeur nutritionnelle dans les mélangeuses. -
Drèches de blé et de maïs : RETOUR DE LIQUIDITÉ SUR LE RAPPROCHÉ
La drêche de blé départ Marne s'établit à 324 €/t pour Novembre (-11 €/t). Le marché retrouve un peu de liquidité en première ou seconde main sur le rapproché, mais les quantités proposées restent modérées. La courbe des prix reste plate (flat) tout au long de l'hiver : il faut attendre le mois de mai 2027 pour voir les cotations repasser sous la barre des 300 €/t départ. La drêche de maïs Gand cote à 318 €/t (-2 €/t).
4. Bilan : L'impact de l'USDA et les réalités de la ferme
En résumé, ce bilan à mi-octobre montre une répartition très claire des risques :
D'un côté, le rapport USDA apporte une vraie détente sur les céréales énergétiques, en particulier le maïs. Mais cette baisse ne résout pas la crise des protéines et des coproduits en Europe. Le tourteau de soja (458 €/t) et le colza (324 €/t Le Mériot) restent soutenus par le dollar fort (1,1203 $) et par la peur des blocages administratifs de l'EUDR au 31 décembre.
D'un autre côté, le marché physique français affronte une rareté historique sur la fibre :
- Le mur des déshydratés : Avec une pulpe à 420 €/t et une luzerne à 375 €/t, la fibre industrielle coûte trop cher.
- Le goulot logistique du Rhin : L'étiage persistant perturbe les usines de trituration et crée des distorsions inédites sur les cours de marché.
Attendre un effondrement généralisé sur les tourteaux d'ici la fin du mois serait risqué en raison des contraintes de transport. La bonne décision consisterait à sécuriser les livraisons physiques de court terme sur les protéines, tout en intégrant par exemple du tournesol Low Pro (275 €/t) pour maintenir la cellulose de vos rations sans faire exploser vos coûts.
5. Conseils pratiques & Opportunités : Vos solutions de rentrée avec RUMIMAX
Pour vous accompagner face à ce contexte de prix élevés et de contraintes de livraison, nous vous apportons des solutions concrètes en ferme.
Offre RUMIMAX : Désormais déployée sur toute la France !
Pour répondre aux difficultés de stockage et de trésorerie, notre offre d'aliments du bétail RUMIMAX s'élargit désormais à l'ensemble du territoire français.
- Livraison en camion vis dès 3 tonnes seulement : Plus besoin de bloquer un camion complet de 28 tonnes au prix fort. Réservez vos besoins stricts en vrac camion vis à partir de 3 tonnes, avec une livraison rapide directement dans vos silos sous 5 jours ouvrés.
- Tarifs dégressifs et panachage cumulable : Profitez de prix dégressifs en cumul de volume. Vous pouvez associer dans la même livraison vos concentrés énergétiques, aliments veaux et mashs pour bénéficier du meilleur tarif au tonnage global.
6. Feuille de route stratégique pour vos commandes de la semaine :
-
Soja : Verrouiller le besoin immédiat, laisser filer l'horizon 2027
À 458 €/t Montoir, l'objectif n'est pas de spéculer sur le centime mais de parer à l'asphyxie logistique des ports sur octobre-novembre. En revanche, neutralisez vos tentations de couverture sur 2027 : intégrer dès aujourd'hui la surprime EUDR de 25 €/t vous ferait acheter un risque réglementaire qui pourrait encore s'alléger. -
Colza : Sécuriser les roues du camion plutôt que le papier Bourse
À 324 €/t Le Mériot, le colza garde tout son intérêt économique face aux tourteaux de soja. Le niveau du Rhin restant très instable, l'enjeu ne réside pas dans le cours Euronext mais dans la disponibilité du camion : planifiez vos rotations de livraison. -
Drèches : Auditer vos positions d'arrière-saison
Face à la fermeture des offres spot sur la drêche de blé (323 €/t), faites le point sans attendre avec votre conseiller pour vérifier que vos volumes de rentrée sont bien enregistrés auprès des usines.
7. BILAN : L'arbitrage maïs/blé et la réorganisation des approvisionnements
En résumé, ce bilan du 19 octobre met en lumière deux mouvements fondamentaux pour la conduite de vos exploitations :
- Le basculement de la matrice énergétique : L'envolée du maïs Euronext au-dessus de 300 €/t (due au fiasco de la récolte française de 7 Mt) contraint les fabricants d'aliments et les éleveurs en FAF à réduire le maïs au minimum d'incorporation pour réincorporer du blé fourrager. Ce transfert de consommation crée une tension directe sur le blé physique et fait monter les primes.
- La détente physique sur les fibres importées : La panique du "zéro disponibilité" sur la fibre commence à s'estomper. L'arrivée des navires de pulpes de betterave d'importation (390-400 €/t), le recours au tournesol Low Pro (277 €/t), ainsi que le retour de volumes en drèches de blé et en Corex permettent de sécuriser l'approvisionnement des mélangeuses.
Conseils d'arbitrage en ferme pour la semaine :
- Soja : À 462 €/t Montoir, couvrez vos besoins stricts d'octobre et novembre pour écarter le risque logistique portuaire, mais bloquez tout engagement sur le 1er trimestre 2027. La surprime EUDR (+190 €/t en non-OGM !) doit inciter à la plus grande neutralité sur le long terme.
- Colza : À 329 €/t Le Mériot et 341 €/t Montoir, le colza reste l'achat le plus intelligent de la période pour fixer vos apports azotés en ration laitière. Assurez vos livraisons par camion.
- Fibres & Pulpes : Refusez les pulpes origine France à 450 €/t ! Exigez les offres en pulpes d'importation (autour de 390-400 €/t port) ou basculez vos équilibres fibreux sur le tournesol Low Pro pour préserver le coût de la ration aux 1 000 Litres ou au kilo de viande.
-
Aliments Minéraux
Découvrez les avantages
de nos minéraux
afin de booster
votre activité bovine Je découvre !
-
Déstockage
Afin de vous préparer
au mieux pour la prochaine
campagne, profitez de
nos offres déstockage
à des prix très attractifs J'en profite !
-
Semences Fourragères
Découvrez notre sélection
des meilleures variétés
de semences fourragères
pour votre élevage Voir les produits
Nos meilleures ventes
Pour couvrir vos besoins


Nutrition animale
Toutes nos catégories phares


Notre sélection découverte
Découvrez nos aliments de qualité

-

Produits à haut degré
d'appétence -

Paiement 100%
sécurisé -

Sélection des meilleures
marques
Merci de votre confiance
-
Amédée H.

« La prise de commande est facile. Les interlocuteurs sont de bons conseillers. Les livraisons se font aux dates prévues et nous sommes prévenus par le transporteur. Il n'y a jamais eu de souci de facturation depuis plus de 3 ans que nous faisons appel à leurs services. »
-
Jerome p.

« commande reçue en décembre 2021 pour la vitesse de livraison et son sérieux merci agriconomie »
-
Marylène C.
« commande reçue en décembre 2019 Rien à redire sur cette commande, simple, délai de livraison respectés, le chauffeur a appelé avant de livrer, palette arrivée en bon état »
Guide d'utilisation des produits nutritionnels pour animaux
En tant qu'éleveur, il est essentiel de comprendre l'importance d'une alimentation équilibrée pour vos animaux. C'est là qu'interviennent des produits clés comme le Réhydratant, le capteur de mycotoxines, les Vitamines, et l'Argile qui aide à la digestion. Dans ce guide, nous explorerons les spécificités, caractéristiques, avantages et types d’utilisation de ces produits.
L'importance du Réhydratant et du capteur de mycotoxines
Le Réhydratant, comme son nom l'indique, aide à réhydrater vos animaux, en particulier pendant les périodes de stress thermique. Il est essentiel pour maintenir une bonne santé et une production optimale. En revanche, le capteur de mycotoxines joue un rôle crucial dans la prévention des maladies en capturant les mycotoxines présentes dans l'alimentation de l'animal, empêchant ainsi leur absorption.
Les Vitamines et l'Argile : une aide digestive
Les vitamines C sont des nutriments essentiels à la croissance et au développement de vos animaux. Elles contribuent à renforcer leur système immunitaire et à améliorer leur bien-être général. De plus, l'argile verte du verlay agit comme une aide digestive, favorisant une bonne santé intestinale et aidant à prévenir les troubles digestifs.
Autres produits importants
D'autres produits comme le Tourteau, les drêches, le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium sont également essentiels pour une alimentation équilibrée. Le tourteau et les drêches sont d'excellentes sources de protéines, tandis que le caco3, le lithothamne et l'oxyde de magnésium fournissent les minéraux nécessaires. Le propylène glycol, quant à lui, peut aider à prévenir la cétose chez les vaches laitières.
Marques recommandées
Nous recommandons des marques de confiance telles qu'Hydroplus, Mycotox Extra et Fibratop pour ces produits nutritionnels. Chaque marque a ses propres spécificités et avantages, il est donc important de choisir celle qui correspond le mieux aux besoins de vos animaux.
En somme, une bonne alimentation est la clé du succès de votre élevage. Avec ces produits, vous pouvez assurer une alimentation équilibrée à vos animaux et ainsi garantir leur santé et leur productivité.