Découvrez notre gamme d'alimentation animale chez Agriconomie, spécialement conçue pour répondre aux besoins des éleveurs français. Nous proposons des produits de qualité tels que tourteaux, drêches et compléments alimentaire pour assurer une nutrition optimale de vos animaux. Nos solutions incluent également des éléments essentiels tels que le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium pour favoriser la santé et la croissance de vos animaux. N'oubliez pas d'explorer notre sélection de seau à lécher pour une utilisation pratique et efficace. Faites confiance à notre expertise en alimentation animale pour garantir le bien-être de vos animaux et la rentabilité de votre élevage.
Conseils, Devis, Suivi de commande
019 86 05 55
N° non surtaxé, 6j/7 de 8h à 18h30

Les tendances des marchés
Plein de produits pour vous réunis ici
L’edito d'Adrien
Adrien, Responsable Nutrition

Marché ouvert en continu
du lundi 14h au vendredi 17h
Hors jours fériés
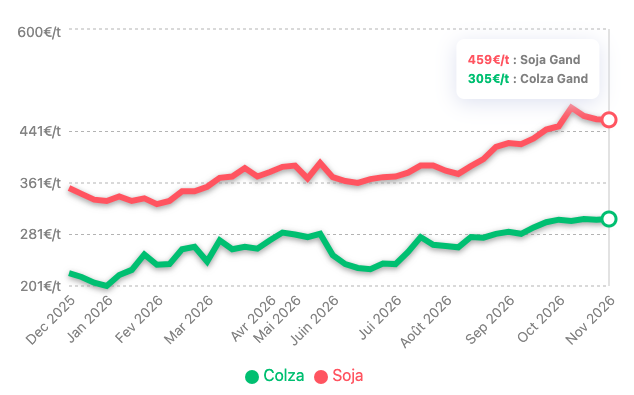
1. Aperçu Marché : Détente sur le blé, pétrole au-delà des 100 $ et arbitrages de fin d'année
Chers éleveurs,
Ce début novembre confirme le changement de rythme amorcé ces derniers jours sur l'ensemble de nos places de cotation. Après les sommets atteints à la mi-octobre, une détente marquée s'installe sur les céréales et les tourteaux à terme, même si le marché physique reste soumis à des contraintes bien réelles sur le terrain.
Trois facteurs structurent nos marchés ce matin :
- Un pétrole durablement perché au-dessus des 100 $/baril : Le brut américain évolue à 100,81 $/bbl (après des pointes à plus de 103 $ la semaine dernière). Les attaques répétées au Moyen-Orient et la menace d'opérations ciblant l'Iran maintiennent une prime de risque énergétique très lourde. Ce niveau élevé soutient la valorisation des huiles végétales destinées aux biocarburants (biodiesel), tout en pesant sur les coûts de transport et de fret maritime.
- Le repli des céréales européennes (blé à 228 €/t) : Sur Euronext, le blé meunier clôture à 228,00 €/t sur décembre 2026, cédant une dizaine d'euros en dix jours. Ce reflux s'explique par l'autorisation temporaire donnée par la Russie aux navires pour sortir de la mer d'Azov via le détroit de Kertch, ainsi que par l'ouverture d'expéditions par l'Arctique. Côté maïs, l'échéance mars 2027 consolide sous la barre des 260 €/t (à 258,75 €/t). Si la récolte française est historiquement tronquée (entre 6,0 et 6,5 Mt récoltées), l'arrivée programmée de navires d'importation sur nos façades maritimes (Montoir, Dunkerque) vient progressivement coiffer la spéculation sur les échéances hivernales.
- Aversion au risque et gestion bilancielle : La clôture d'octobre a été marquée par de sévères dégagements de positions financières sur les marchés boursiers mondiaux. Les fonds d'investissement réduisent la voilure sur les matières premières agricoles pour sécuriser leurs résultats de fin d'année.
2. Focus Protéines Végétales (Soja & Colza)
2a. Soja : Analyse approfondie du marché du tourteau
Le tourteau de soja d'importation poursuit sa décrue sur nos quais après le pic de la mi-octobre.
- La pression des moissonneuses américaines : À Chicago (CBOT), le tourteau de soja a lâché plus de 21 $/st sur la semaine pour s'établir à 324,60 $/st sur l'échéance décembre 2026. Les chantiers de récolte aux États-Unis sont réalisés à près de 80 %, alimentant les triturateurs en graines à un rythme record. Même si les exportations de graines vers la Chine restent solides (plus de 1,6 Mt), les fonds spéculatifs ont liquidé massivement leurs positions acheteuses.
- L'effet ciseau de l'EUDR : En Europe, la baisse du marché à terme est partiellement amortie par les incertitudes réglementaires. La mise en application au 31 décembre 2026 du règlement européen contre la déforestation tétanise les opérateurs. Selon les dernières analyses, les exigences de traçabilité pourraient bloquer jusqu'à 4 Mt d'exportations brésiliennes de tourteau, poussant les importateurs à se rabattre sur l'Argentine. Les entrepôts portuaires français sont pleins pour passer le cap de fin d'année, mais les offres pour le premier trimestre 2027 intègrent une prime de précaution importante.
- Cotations physiques départs ports : Ce mardi matin, le tourteau de soja 48 % d'importation recule à 441 €/t départ Montoir sur l'échéance novembre-décembre-janvier (NDJ). Il s'établit à 465 €/t La Pallice (-10 €/t) et 466 €/t Bilbao. En revanche, le tourteau garanti non-OGM (PCR) atteint des niveaux stratosphériques : la surprime PCR pour janvier grimpe à 220 €/t, portant le soja non-OGM au-delà des 660 €/t rendu exploitation !
👨🌾 Perspectives et stratégie d'achat pour les éleveurs
Le soja mondial est lourd sous le poids de la récolte américaine, mais le marché européen reste bridé par le calendrier administratif de la RDUE. Deux règles simples s'imposent :
- Sur le court terme (novembre-décembre) : La baisse enregistrée (soja Montoir passé sous les 445 €/t) offre une fenêtre d'achat raisonnable. Il peut être intéressant de couvrir vos besoins stricts de fin d'année pour éviter d'être pris au piège des plannings de transport saturés en décembre.
- Sur 2027 : Ne verrouillez pas tous vos contrats long terme sur le premier semestre 2027. La surprime EUDR intégrée par les vendeurs constitue un surcoût de précaution. Si Bruxelles venait à aménager le calendrier ou si les filières d'approvisionnement sud-américaines certifiées se régularisaient, cette prime se dégonflerait rapidement.
2b. Colza : Analyse approfondie du marché du tourteau
Le complexe colza traverse une configuration atypique. Alors que les cours à terme sur Euronext marquent le pas sur les échéances éloignées, le marché physique au comptant subit un rationnement sévère sur le très court terme.
- Un marché physique spot rincé (> 300 €/t) : C'est le paradoxe de cette arrière-saison. Au départ des usines de trituration, les carnets d'ordres sont pleins et les magasins sont vides. La disponibilité immédiate pour novembre et décembre est quasi introuvable en dehors de quelques petits lots portuaires. En conséquence, le tourteau de colza spot s'est envolé au-dessus des 300 €/t départ sur le Bas-Rhin.
- Une demande de substitution laitière structurelle : Face à un tourteau de soja non-OGM devenu inaccessible (prime PCR à 220 €/t), les fabricants d'aliments et les éleveurs laitiers en filière différenciée ont basculé massivement leurs formules sur le colza. Malgré la fermeté des cours, son ratio de valorisation face au soja reste très attractif (ratio colza/soja à 76 %).
- Déport marqué sur les échéances 2027 : Sur le marché à terme Euronext, la graine de colza février 2027 a cédé 26 €/t en fin de semaine pour clôturer à 527,50 €/t ce matin. En tourteau, le départ Montoir cote 334 €/t sur décembre, mais recule à 326 €/t sur février 2027. L'arrivée prochaine des graines canadiennes (canola attendu à 23,3 Mt) et australiennes (8,2 Mt) pèse sur le moyen terme.
👨🌾 Perspectives et stratégie d'achat pour les éleveurs
a. Mais pourquoi le physique spot flambe au-dessus des 300 €/t ?
Le prix affiché sur les écrans boursiers pour 2027 ne reflète pas la disponibilité des camions pour les semaines à venir. Sur le terrain, l'accès au tourteau de colza pour novembre et décembre s'avère critique :
- Des usines de trituration à carnet plein : Les triturateurs européens (notamment sur le bassin rhénan) ont vendu l'essentiel de leurs volumes contractuels. Les magasins sont vides et l'offre spot est quasiment inexistante, se cantonnant à de rares reliquats sur les terminaux portuaires. Sur le Bas-Rhin, les transactions immédiates ont ainsi dépassé le seuil des 300 €/t.
- Une demande de substitution laitière massive : Avec une surprime pour le soja non-OGM (PCR) qui atteint un sommet de 220 €/t (portant le soja garanti non-OGM au-delà de 660 €/t rendu), les fabricants d'aliments et les élevages laitiers ont réorienté massivement leurs formules vers le colza. Même avec un tourteau Montoir à 334 €/t sur décembre, son ratio d'équivalence face au soja (76 %) en fait la source d'azote la plus rentable pour équilibrer la ration de base.
- Le soutien industriel de l'huile de colza : Portée par un baril de brut qui oscille autour des 101 $/bbl, la demande en huile pour le secteur du biodiesel reste vigoureuse. Cette valorisation de l'huile assure aux triturateurs des marges confortables, mais ces derniers privilégient l'exécution des contrats de long terme plutôt que de proposer des lots supplémentaires de tourteau au comptoir.
b. Une structure en déport : qu'est-ce que cela signifie ?
Le marché du tourteau de colza est actuellement en déport (ou inverse) : le prix pour livraison immédiate est nettement plus cher que le prix livrable dans trois mois.
- À Montoir, le tourteau cote 334 €/t pour décembre, mais recule à 326 €/t sur février 2027.
- Cet écart démontre que la tension actuelle est avant tout logistique et calendaire : les disponibilités physiques vont s'élargir au début de l'année 2027 à mesure que les flux d'importation de graines entreront sur le territoire européen.
c. Traduction concrète pour vos décisions d'achat en élevage
-
Éviter les achats de dépannage au comptoir sur novembre-décembre :
Acheter du tourteau de colza en « spot » aujourd'hui revient à payer le prix fort pour une marchandise rationnée. Si vos besoins immédiats sont déjà couverts, ne complétez pas vos stocks au-delà du strict nécessaire pour la fin d'année. -
Exploiter le déport sur le premier trimestre 2027 (FMA) :
Pour sécuriser les rations d'hiver, le vrai levier d'action se situe sur la période février–avril 2027. Les cotations y sont plus avantageuses qu'en rapproché. C'est sur cet horizon qu'il convient de placer des ordres de couverture avec votre fournisseur.
3. Le Baromètre des Coproduits & Fibres
-
Pulpes de betterave : ARRIVÉE DES FLUX D'IMPORTATION !
La campagne betteravière française est confirmée comme catastrophique : les rendements agricoles amputés par la sécheresse et les attaques parasitaires entraînent une chute de production de pulpe supérieure à 50 % dans les sucreries nationales. L'origine France départ Marne reste totalement vendue et verrouillée sur décembre et janvier.
La détente par l'importation : Le salut vient des navires d'importation (en provenance d'Espagne, de Belgique et des Pays-Bas) qui accostent désormais sur nos ports de la Manche et de l'Atlantique. Bien que les prix restent soutenus, ces flux permettent de retrouver du disponible physique régulier, offrant une alternative concrète à l'assèchement du marché intérieur.
👉 Voir le produit
-
Luzerne déshydratée : COTATIONS BLOQUÉES À 395 €/T ET APPORTS DU SUD-EST
Sur le bassin historique de Champagne, la luzerne 18 % départ Marne reste figée sur son sommet à 395 €/t sur décembre. Les stocks d'usine sont réduits au strict minimum. Dans le même temps, des lots de luzerne d'importation intra-UE font leur apparition dans le Sud-Est de la France, permettant de desserrer l'étau pour les élevages méridionaux privés de fourrages locaux.
👉 Voir le produit
-
Sons de meunerie : LE SON EN PELLETS RESTE À 195 €/T
La détente du blé sur Euronext commence à se répercuter sur les sous-produits de meunerie. Départ Île-de-France, le son fin se stabilise à 180 €/t, tandis que le son en pellets et le remoulage reculent de 5 €/t pour s'établir à 195 €/t. La farine basse reflue à 195 €/t (-10 €/t). Le recul du blé meunier débloque des contrats de farine chez les meuniers, leur redonnant de la visibilité pour rattraper les retards de fabrication accumulés depuis l'été. La liquidité spot reste néanmoins étroite.
-
Drèches de blé et de maïs : CARNETS D'HIVER BLOQUÉS JUSQU'EN MAI 2027
Le marché de la drêche de blé reste d'une rareté extrême. Sur janvier 2027, la drêche départ Marne cote 330 €/t. Les industriels ont déjà pré-vendu la quasi-totalité de leurs disponibilités d'hiver et l'annonce d'un arrêt technique programmé de plusieurs semaines sur l'usine de Bazancourt en avril 2027 restreint encore les bilans. Aucun retour de volumes significatifs sous les 300 €/t n'est envisageable avant mai 2027. La drêche de maïs Gand cote à 314 €/t sur décembre.
-
Farines de biscuits & coproduits de panification : L'ÉNERGIE CIRCULAIRE (TYPE TROTEC Q100)
Face au coût de revient du maïs, l'engouement pour les farines de biscuits issues de l'économie circulaire se confirme en élevage FAF et chez les fabricants d'aliments. Avec un profil nutritionnel remarquable (1,14 UFL / kg brut, 11 % de matières grasses, 48 % d'amidon et sucres pour 12 % de protéines), ces produits apportent une énergie hautement digestible grâce à des céréales cuites, tout en garantissant une appétence exceptionnelle pour doper l'ingestion sans risque d'acidose.
👉 Découvrir le produit
Ce bilan de début novembre confirme que la panique haussière de la rentrée cède le pas à une gestion technique des flux logistiques :
-
La fin de la surchauffe céréalière : Le retour du blé à 228 €/t sur Euronext et l'afflux programmé de maïs d'importation sur nos côtes désamorcent le risque d'emballement. Pour les éleveurs en FAF, l'arbitrage est clair : minimiser le maïs français dans les mélangeuses (récolte déficitaire de 6 à 6,5 Mt et qualité très hétérogène avec seulement 22 % de bons grains) et revaloriser le blé fourrager et l'orge pour couvrir la densité énergétique des rations.
-
Le retour de la marchandise physique : L'accès aux matières premières n'est plus bloqué. L'arrivée des navires de pulpes de betterave d'importation (390-400 €/t port), les disponibilités en tournesol Low Pro (276 €/t) et le recours aux farines de biscuits circulaires permettent de contourner la pénurie des matières traditionnelles d'origine métropolitaine.
- Une gestion rigoureuse des horizons contractuels : Le marché mondial des graines et tourteaux est lourd (récolte américaine record), mais l'Europe paie le prix de ses contraintes d'importation (pétrole à 100 $, dollar fort, RDUE). La ligne de conduite consiste à sécuriser les besoins physiques stricts de novembre-décembre pour éviter les ruptures de transport, tout en refusant de signer des contrats lointains sur 2027 sur des bases tarifaires intégrant des surprimes réglementaires artificielles.
Vos arbitrages de la semaine : La synthèse stratégique globale
L'orientation des marchés en ce début novembre impose de revoir l'équilibre global des rations en combinant gestion du calendrier et substitution d'ingrédients. Sur le pôle des tourteaux et concentrés protéiques, l'approche doit être scindée en deux horizons temporels distincts :
-
Sur le court terme (novembre–décembre) : La priorité opérationnelle est de couvrir strictement les besoins d'arrière-saison sans spéculer. Les magasins portuaires et les triturateurs sont proches de la saturation ou rincés sur le disponible immédiat, ce qui expose à des blocages logistiques de fin d'année.
- Sur le premier trimestre 2027 : Il convient de refuser les engagements lointains sur les matières importées intégrant des surprimes administratives (liées notamment aux incertitudes du règlement européen sur la déforestation - EUDR), tout en privilégiant les achats sur les filières protéiques présentant une structure de marché en déport (prix futurs décotés par rapport au comptoir).
Sur le pôle énergétique et céréalier, la baisse du blé meunier vers les 228 €/t sur Euronext et l'arrivée progressive de maïs d'importation sur nos côtes offrent une vraie respiration. Pour les éleveurs fabricant à la ferme (FAF), l'arbitrage le plus rentable consiste à limiter au strict minimum technique l'incorporation de maïs métropolitain — rare, cher et très hétérogène en qualité — au profit du blé fourrager et de l'orge, complétés si nécessaire par des coproduits céréaliers cuits (farines de biscuits) pour densifier l'énergie sans saturer le rumen.
Enfin, sur le pôle fibreux et lest ruminal, le désengorgement physique est amorcé grâce aux flux d'importation : laissez de côté les déshydratés nationaux figés sur des sommets (pulpes et luzernes à près de 400 €/t) et captez en priorité les lots portuaires d'importation ou les tourteaux à haute teneur en cellulose brute pour sécuriser la rumination au meilleur ratio coût/encombrement.
5. Nouveau ! Le lexique des marchés
Pour décrypter les échanges avec votre marchand ou votre coopérative, voici la définition claire des principaux termes de marché :
- CBOT (Chicago Board of Trade) : La principale bourse mondiale de matières premières agricoles, située à Chicago aux États-Unis. C'est là que se fixent les cours de référence mondiaux du soja, du maïs et du blé américain.
- Euronext (ou MATIF) : Le marché à terme européen de référence (basé à Paris). Les cours qui y sont négociés (blé meunier, maïs, colza) servent de baromètre pour fixer les prix physiques en France et en Europe.
-
Prix Rendu vs Prix Départ :
Prix Départ : Prix de la marchandise chargée au départ de l'usine, de l'entrepôt portuaire ou du moulin. Les frais de transport routier jusqu'à votre exploitation restent à votre charge.
Prix Rendu : Prix final de la matière première livrée et déchargée directement dans les silos de votre élevage (transport et déchargement inclus). - Marché Spot (ou Marché au Comptant) : Marché de la marchandise disponible immédiatement, livrable dans les jours qui suivent l'achat. Par opposition au marché à terme ou aux contrats de couverture qui portent sur des livraisons différées dans plusieurs mois.
-
Carry vs Déport (Inversion de marché) :
Carry (ou Report) : Situation normale de marché où les échéances futures sont plus chères que l'échéance rapprochée, afin de couvrir le coût financier et le stockage de la marchandise dans le temps.
Déport (ou Inverse) : Situation où le prix spot immédiat est nettement plus cher que les échéances futures (comme c'est le cas actuellement sur le colza ou les huiles). Cela traduit une pénurie physique immédiate, alors que le marché anticipe un retour de l'offre à moyen terme. - Spread : L'écart de prix constaté entre deux échéances de livraison d'un même contrat (ex. l'écart entre le contrat colza novembre 2026 et février 2027), ou entre deux produits comparables (ex. l'écart de prix entre le maïs et le blé).
- Prime Physique : Différence entre le cours coté sur l'écran boursier (Euronext) et le prix réel de la marchandise physique chargée dans votre région. Cette prime dépend de la qualité du grain, du coût du camion et de la rareté locale de la marchandise.
- EUDR (Règlement Européen sur la Déforestation) : Réglementation européenne interdisant l'importation dans l'Union européenne de matières premières (soja, huile de palme, bovins, bois...) issues de terres déboisées après 2020. L'obligation de prouver la géolocalisation des parcelles crée une incertitude logistique et une surprime sur les contrats 2027.
-
FOB (Free on Board) vs CIF (Cost, Insurance and Freight) :
FOB : Le vendeur livre la marchandise à bord du navire au port d'embarquement (ex. FOB Brésil). L'acheteur paie le transport maritime et l'assurance.
CIF : Le vendeur prend en charge le coût de la marchandise, le fret maritime et l'assurance jusqu'au port d'arrivée (ex. CIF Rotterdam).
-
Aliments Minéraux
Découvrez les avantages
de nos minéraux
afin de booster
votre activité bovine Je découvre !
-
Déstockage
Afin de vous préparer
au mieux pour la prochaine
campagne, profitez de
nos offres déstockage
à des prix très attractifs J'en profite !
-
Semences Fourragères
Découvrez notre sélection
des meilleures variétés
de semences fourragères
pour votre élevage Voir les produits
Nos meilleures ventes
Pour couvrir vos besoins


Nutrition animale
Toutes nos catégories phares


Notre sélection découverte
Découvrez nos aliments de qualité

-

Produits à haut degré
d'appétence -

Paiement 100%
sécurisé -

Sélection des meilleures
marques
Merci de votre confiance
-
Amédée H.

« La prise de commande est facile. Les interlocuteurs sont de bons conseillers. Les livraisons se font aux dates prévues et nous sommes prévenus par le transporteur. Il n'y a jamais eu de souci de facturation depuis plus de 3 ans que nous faisons appel à leurs services. »
-
Jerome p.

« commande reçue en décembre 2021 pour la vitesse de livraison et son sérieux merci agriconomie »
-
Marylène C.
« commande reçue en décembre 2019 Rien à redire sur cette commande, simple, délai de livraison respectés, le chauffeur a appelé avant de livrer, palette arrivée en bon état »
Guide d'utilisation des produits nutritionnels pour animaux
En tant qu'éleveur, il est essentiel de comprendre l'importance d'une alimentation équilibrée pour vos animaux. C'est là qu'interviennent des produits clés comme le Réhydratant, le capteur de mycotoxines, les Vitamines, et l'Argile qui aide à la digestion. Dans ce guide, nous explorerons les spécificités, caractéristiques, avantages et types d’utilisation de ces produits.
L'importance du Réhydratant et du capteur de mycotoxines
Le Réhydratant, comme son nom l'indique, aide à réhydrater vos animaux, en particulier pendant les périodes de stress thermique. Il est essentiel pour maintenir une bonne santé et une production optimale. En revanche, le capteur de mycotoxines joue un rôle crucial dans la prévention des maladies en capturant les mycotoxines présentes dans l'alimentation de l'animal, empêchant ainsi leur absorption.
Les Vitamines et l'Argile : une aide digestive
Les vitamines C sont des nutriments essentiels à la croissance et au développement de vos animaux. Elles contribuent à renforcer leur système immunitaire et à améliorer leur bien-être général. De plus, l'argile verte du verlay agit comme une aide digestive, favorisant une bonne santé intestinale et aidant à prévenir les troubles digestifs.
Autres produits importants
D'autres produits comme le Tourteau, les drêches, le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium sont également essentiels pour une alimentation équilibrée. Le tourteau et les drêches sont d'excellentes sources de protéines, tandis que le caco3, le lithothamne et l'oxyde de magnésium fournissent les minéraux nécessaires. Le propylène glycol, quant à lui, peut aider à prévenir la cétose chez les vaches laitières.
Marques recommandées
Nous recommandons des marques de confiance telles qu'Hydroplus, Mycotox Extra et Fibratop pour ces produits nutritionnels. Chaque marque a ses propres spécificités et avantages, il est donc important de choisir celle qui correspond le mieux aux besoins de vos animaux.
En somme, une bonne alimentation est la clé du succès de votre élevage. Avec ces produits, vous pouvez assurer une alimentation équilibrée à vos animaux et ainsi garantir leur santé et leur productivité.