Découvrez notre gamme d'alimentation animale chez Agriconomie, spécialement conçue pour répondre aux besoins des éleveurs français. Nous proposons des produits de qualité tels que tourteaux, drêches et compléments alimentaire pour assurer une nutrition optimale de vos animaux. Nos solutions incluent également des éléments essentiels tels que le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium pour favoriser la santé et la croissance de vos animaux. N'oubliez pas d'explorer notre sélection de seau à lécher pour une utilisation pratique et efficace. Faites confiance à notre expertise en alimentation animale pour garantir le bien-être de vos animaux et la rentabilité de votre élevage.
Conseils, Devis, Suivi de commande
019 86 05 55
N° non surtaxé, 6j/7 de 8h à 18h30

Les tendances des marchés
Plein de produits pour vous réunis ici
L’edito d'Adrien
Adrien, Responsable Nutrition

Marché ouvert en continu
du lundi 14h au vendredi 17h
Hors jours fériés
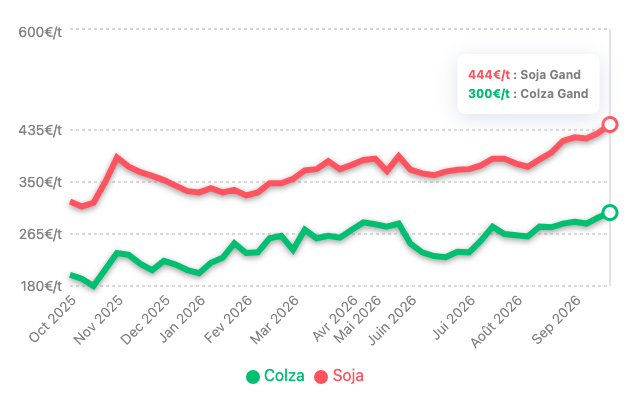
Protéines en surchauffe, maïs en berne : Comment réajuster vos formules sans faire sauter la banque ?
1. L'Aperçu Marché : Surchauffe sur les protéines, envolée du dollar et crise des fibres.
Chers éleveurs,
Cette dernière semaine de septembre s'achève sur une nette polarisation des marchés d'alimentation animale. D'un côté, les céréales sur Euronext connaissent une détente technique sous la pression des démarches diplomatiques turques en mer Noire et de la déception entourant l'absence de "deal" agricole lors de la rencontre entre Donald Trump et Xi Jinping à la Maison-Blanche. De l'autre, le pôle des protéines végétales et des coproduits fibreux s'installe sur des sommets historiques pour la saison.
Le tourteau de soja franchit ce lundi un nouveau cap à 447 €/t Montoir (+12 €/t sur la semaine), le colza monte à 325 €/t (+10 €/t), et la pulpe de betterave reste totalement bloquée à 400 €/t dpt Marne.
Trois moteurs majeurs entretiennent cette pression sur vos coûts de ration :
- Un dollar plus fort et un fret maritime au sommet : La parité s'enfonce sous la barre des 1,14 $/€ (1,1377 $/€ ce matin), renchérissant mécaniquement l'ensemble des matières premières d'importation. En parallèle, bien que le pétrole se détende légèrement à 92-94 $/bbl, les surprimes de risque maritime en mer Noire et dans le Golfe maintiennent les coûts de livraison par navire au plus haut.
- Des récoltes nationales de maïs et de soja catastrophiques : Les coupes de maïs révèlent des rendements décevants, y compris en irrigué. L'écart entre le blé et le maïs sur Euronext atteint près de 40 €/t, forçant les fabricants d'aliments (FAB) et les éleveurs en FAF à sortir le maïs de leurs formules pour acheter du blé. Du côté du soja français, les pertes de rendement atteignent 50 % et plus en non-irrigué, privant nos usines de trituration de graines locales et reportant 100 % de la demande sur l'importation.
- L'asphyxie sur la fibre et le goulot logistique fluvial : L'activité meunière française reste très faible (-20 % sur un an), réduisant l'offre de sons, tandis que l'étiage persistant du Rhin continue de bloquer l'acheminement des barges, provoquant des annulations de rendez-vous et des chargements partiels.
Faisons le point complet, matière par matière, pour sécuriser vos approvisionnements d'automne sans figer inutilement des contrats d'hiver au sommet.
2. Focus Protéines Végétales (Soja & Colza)
2a. Soja : Analyse approfondie du marché du tourteau
Le tourteau de soja d'importation poursuit sa hausse ininterrompue et s'impose comme le principal déstabilisateur des budgets d'alimentation.
- L'effet ciseau à Chicago et le retour des pluies aux USA : Sur le marché à terme américain, le tourteau gagne de la valeur dans la marge de trituration, profitant du repli de l'huile de soja. Les triturateurs américains font face à des retards de récolte causés par de fortes précipitations dans le Midwest, retardant l'arrivée des fèves fraîches dans les usines. Les Fonds Spéculatifs conservent une position acheteuse massive, soutenue par une consommation intérieure américaine très dynamique.
- Des flux d'importation chinois qui pèsent sur l'Asie et l'Amérique du Sud : Pékin a acheté massivement des fèves pour livraison novembre-décembre. Si ces livraisons massives ont fait chuter le tourteau sur la Bourse de Dalian en Asie, elles ont totalement asséché les stocks disponibles au Brésil et en Argentine. Les primes FOB sud-américaines restent très fermes car les producteurs refusent de vendre le solde de leur récolte en attendant l'avancée des semis.
- Le désastre du soja français et la surprime EUDR : En France, la canicule estivale a détruit plus de la moitié des rendements en soja non-irrigué. Les graines récoltées sont très sèches (autour de 10 % d'humidité), flétries, et leur taux de protéine est dégradé. Les presseurs français ne peuvent tourner à plein régime, forçant les industriels à importer au prix fort. De plus, sur les échéances 2027, les vendeurs intègrent une surprime d'environ +25 €/t pour se couvrir contre l'entrée en vigueur de la loi européenne sur la déforestation (EUDR).
- Cotations physiques départs ports : Ce lundi 28 septembre, le tourteau de soja 48 % s'affiche à 447 €/t Montoir pour novembre (+12 €/t sur la semaine) et 447 €/t sur décembre. À La Pallice, le soja NDJ s'établit à 457 €/t. La prime certifiée non-OGM (PCR) reste bloquée à 155 €/t, propulsant le soja non-OGM au-dessus des 600 €/t rendu.
👨🌾 Soja : Perspectives et stratégie d'achat pour les éleveurs
À 447 €/t Montoir, il est impératif de différencier le court terme du long terme :
- Couvrir le strict nécessaire sur octobre-novembre-décembre : N'attendez pas un reflux boursier d'ici la mi-octobre. Les goulots d'étranglement logistiques et la rétention sud-américaine imposent d'assurer la présence physique de la marchandise dans vos silos pour sécuriser le démarrage des rations d'hiver.
- Conserver une flexibilité totale sur 2027 : Ne bloquez pas de contrats d'hiver ou de printemps 2027 à ces tarifs. L'intégration de la surprime EUDR de 25 €/t surfe sur l'incertitude ; si Bruxelles aménage son calendrier, cette surprime s'effondrera instantanément.
2b. Colza : Analyse approfondie du marché du tourteau
Le tourteau de colza affiche une fermeté remarquable et colle à la tendance du soja, soutenu par des reports de consommation massifs.
- Un report massif de la demande vers le colza : Face à la pénurie et aux blocages logistiques sur le tourteau de tournesol en mer Noire, ainsi qu'à la cherté du soja, les fabricants d'aliments européens et asiatiques modifient leurs formules et intègrent davantage de colza. La trituration européenne ayant atteint en août son plus bas niveau depuis 7 ans (1,65 Mt) à cause des problèmes de navigation sur le Rhin, l'offre disponible au comptoir est extrêmement tendue.
- Niveaux des cotations physiques : Le tourteau de colza Montoir monte à 325 €/t pour novembre (+10 €/t) et 322 €/t sur décembre. Au Mériot, la cotation NDJ s'établit à 318 €/t. Le ratio colza/soja se situe à 73 %, maintenant l'intérêt du colza dans les formules basiques.
- Pression du canola canadien sur l'hiver : Ce potentiel haussier reste toutefois coiffé sur les échéances éloignées par la récolte canadienne de canola. Malgré quelques retards de coupe dus aux pluies dans le Saskatchewan, la récolte s'annonce importante (22,1 Mt). L'arrivée de ces flux au port de Rouen sur la fin d'année viendra détendre le bilan physique.
👨🌾 Colza : Perspectives et stratégie d'achat pour les éleveurs
Le colza demeure la meilleure alternative protéique face au soja non-OGM (dont la prime PCR à +155 €/t le rend inabordable). Toutefois, à 325 €/t, la priorité absolue est de sécuriser les plannings de livraison par camion. Les barges circulant à faible charge sur le Rhin, validez vos ordres d'expédition d'arrière-saison sans tarder.
3. Le Baromètre des Coproduits & Fibres
-
Pulpes de betterave : BLOQUÉES AU SOMMET DE 400 €/T
La pulpe de betterave 6 mm dpt Marne reste verrouillée au niveau record de 400 €/t sur novembre et décembre. Les récoltes de betteraves souffrent des séquelles du sec estival et les usines de déshydratation rationnent leurs ventes. À ce niveau de prix, la pulpe sort complètement des matrices de formulation économique et doit être remplacée. -
Luzerne déshydratée : LA FLAMBÉE À 375 €/T
C'est l'autre mauvaise surprise sur le pôle déshydraté : la luzerne 18 % dpt Marne bondit de +35 €/t en un seul mouvement pour atteindre 375 €/t sur novembre. Les stocks des déshydrateurs sont historiquement bas et la récolte 2026 s'achève sur un recul moyen de 30 %. -
Sons de meunerie : La farine coince, le son fin monte à 175 €/t, le pellet à 190 €/t
Pas de répit sur le marché des issues. Le son fin se maintient à 175 €/t dpt Ile-de-France, le son en pellets monte à 190 €/t (+5 €/t), tandis que le remoulage reste à 192 €/t et la farine basse à 200 €/t. L'activité meunière française reste très limitée face à une consommation de pain atone. Ce manque d'écrasement prive le marché de volumes de sons, alors que la demande des éleveurs en fibres est explosive pour compenser le manque de paille et de fourrages. -
Tournesol High Pro : Le "tourteau pailleux" s'impose
Sur le High Pro (38 % de protéine), la cotation Montoir s'enflamme à 336 €/t pour novembre (+6 €/t). L'importation est pénalisée par la hausse des frets et les perturbations logistiques sur les ports d'Ukraine, bien que les récoltes locales progressent. À l'inverse, le tournesol Low Pro (28 % de protéine) s'établit à 271 €/t dpt St-Nazaire. Sa richesse en cellulose brute (le fameux "tourteau pailleux") en fait le produit refuge le plus économique pour apporter la structure fibreuse indispensable au rumen, à un coût très inférieur à la pulpe (400 €/t) ou à la luzerne (375 €/t). Attention : les quotas en Belgique et en Espagne sont épuisés, seule la place de Saint-Nazaire offre encore des volumes pour octobre-novembre. -
Drèches de maïs et de blé : Flambée de +10 €/t sur la drêche de blé
Coup de théâtre sur la drêche de blé dpt Marne qui bondit de +10 €/t pour atteindre 320 €/t sur novembre. Les vendeurs ont fait le point sur leurs engagements : leurs livres de vente sont bien avancés et les cadences de production de plusieurs usines sont en retrait. Les industriels se sont retirés du marché spot sur le rapproché. De son côté, la drêche de maïs Gand monte à 319 €/t (+2 €/t). L'offre non-OGM est inexistante dans le Nord jusqu'à début 2027 et l'usine de Lacq refuse de coter au-delà de janvier par manque de visibilité sur ses achats de maïs. -
Acides Aminés : Nouvelle baisse sur la Méthionine
Belle opportunité en nutrition de précision : la DL-Méthionine poudre décroche de -250 €/t supplémentaire pour s'établir à 3 850 €/t. L'afflux de volumes chinois très compétitifs et la lenteur des prises de commandes pour le dernier trimestre forcent les vendeurs à concéder d'importantes remises.
4. Bilan : Un marché tiré par l'énergie et la baisse des récoltes locales
En résumé, ce bilan de fin septembre montre que nous faisons face à un choc d'offre sur l'alimentation animale.
D'un côté, les grandes commodités protéiques (soja à 447 €/t, colza à 325 €/t, tournesol HP à 336 €/t) subissent la hausse de l'énergie, un dollar fort à 1,137 $, des frets maritimes très chers et l'effondrement d'au moins 50 % de la récolte française de soja.
D'un autre côté, le marché physique français est percuté par deux arbitrages majeurs :
- La faillite des rendements en maïs français : Très décevants, ils poussent les fabricants d'aliments et les éleveurs en FAF à retirer le maïs des formules pour racheter du blé (spread blé/maïs de 40 €/t). Ce report massif vers le blé réclame une concentration accrue en protéines et en coproduits.
- Le krach des déshydratés et des fibres : Avec des pulpes à 400 €/t, une luzerne à 375 €/t et une drêche de blé retirée du marché à 320 €/t, la fibre est le pôle le plus critique en ferme.
Parier sur une baisse spectaculaire des tourteaux d'ici la mi-octobre est irréaliste au vu des contraintes logistiques. La stratégie gagnante consiste à sécuriser les enlèvements physiques de court terme sur vos protéines de base, tout en réorientant vos apports fibreux vers le tournesol Low Pro (271 €/t) pour amortir le coût global de vos rations.
5. Conseils pratiques & Opportunités : Vos solutions de rentrée avec RUMIMAX
Pour vous accompagner face à ce contexte de prix élevés et de contraintes de livraison, nous vous apportons des solutions concrètes en ferme.
Offre RUMIMAX : Désormais déployée sur toute la France !
Pour répondre aux difficultés de stockage et de trésorerie, notre offre d'aliments du bétail RUMIMAX s'élargit désormais à l'ensemble du territoire français.
- Livraison en camion vis dès 3 tonnes seulement : Plus besoin de bloquer un camion complet de 28 tonnes au prix fort. Réservez vos besoins stricts en vrac camion vis à partir de 3 tonnes, avec une livraison rapide directement dans vos silos sous 5 jours ouvrés.
- Tarifs dégressifs et panachage cumulable : Profitez de prix dégressifs en cumul de volume. Vous pouvez associer dans la même livraison vos concentrés énergétiques, aliments veaux et mashs pour bénéficier du meilleur tarif au tonnage global.
6. Feuille de route stratégique pour vos commandes de la semaine :
-
Soja : Bloquer le rapproché, limiter les engagements 2027
À 447 €/t Montoir, couvrez vos besoins stricts d'octobre et novembre pour parer aux goulots d'étranglement logistiques. Ne bloquez pas l'année 2027 au sommet afin de ne pas figer la surprime de 25 €/t liée à la réglementation EUDR. -
Pulpes & Fibres : Stopper la pulpe à 400 €, basculer sur le Tournesol Low Pro
À 400 €/t en pulpe et 375 €/t en luzerne, les déshydratés ne sont plus rentables. Pour apporter la cellulose nécessaire à la rumination sans faire exploser votre coût de ration, intégrez du tournesol Low Pro. Attention : les stocks disponibles sur octobre-novembre s'épuisent vite ! -
Colza : Sécuriser la livraison camion plutôt que le papier
À 325 €/t Montoir, le colza reste bien placé face au soja non-OGM (dont la prime PCR est à +155 €/t). Les barges étant bridées sur le Rhin, ne jouez pas avec vos stocks de sécurité : validez vos dates de livraison par camion avec votre fournisseur. -
Drèches de blé : Sécuriser les volumes avant le blocage complet
Face à la hausse brutale à 320 €/t et au retrait des vendeurs sur le spot, faites le point sur vos contrats d'arrière-saison pour éviter d'être pris au dépourvu lors des chantiers d'ensilage.
-
Aliments Minéraux
Découvrez les avantages
de nos minéraux
afin de booster
votre activité bovine Je découvre !
-
Déstockage
Afin de vous préparer
au mieux pour la prochaine
campagne, profitez de
nos offres déstockage
à des prix très attractifs J'en profite !
-
Semences Fourragères
Découvrez notre sélection
des meilleures variétés
de semences fourragères
pour votre élevage Voir les produits
Nos meilleures ventes
Pour couvrir vos besoins


Nutrition animale
Toutes nos catégories phares


Notre sélection découverte
Découvrez nos aliments de qualité

-

Produits à haut degré
d'appétence -

Paiement 100%
sécurisé -

Sélection des meilleures
marques
Merci de votre confiance
-
Amédée H.

« La prise de commande est facile. Les interlocuteurs sont de bons conseillers. Les livraisons se font aux dates prévues et nous sommes prévenus par le transporteur. Il n'y a jamais eu de souci de facturation depuis plus de 3 ans que nous faisons appel à leurs services. »
-
Jerome p.

« commande reçue en décembre 2021 pour la vitesse de livraison et son sérieux merci agriconomie »
-
Marylène C.
« commande reçue en décembre 2019 Rien à redire sur cette commande, simple, délai de livraison respectés, le chauffeur a appelé avant de livrer, palette arrivée en bon état »
Guide d'utilisation des produits nutritionnels pour animaux
En tant qu'éleveur, il est essentiel de comprendre l'importance d'une alimentation équilibrée pour vos animaux. C'est là qu'interviennent des produits clés comme le Réhydratant, le capteur de mycotoxines, les Vitamines, et l'Argile qui aide à la digestion. Dans ce guide, nous explorerons les spécificités, caractéristiques, avantages et types d’utilisation de ces produits.
L'importance du Réhydratant et du capteur de mycotoxines
Le Réhydratant, comme son nom l'indique, aide à réhydrater vos animaux, en particulier pendant les périodes de stress thermique. Il est essentiel pour maintenir une bonne santé et une production optimale. En revanche, le capteur de mycotoxines joue un rôle crucial dans la prévention des maladies en capturant les mycotoxines présentes dans l'alimentation de l'animal, empêchant ainsi leur absorption.
Les Vitamines et l'Argile : une aide digestive
Les vitamines C sont des nutriments essentiels à la croissance et au développement de vos animaux. Elles contribuent à renforcer leur système immunitaire et à améliorer leur bien-être général. De plus, l'argile verte du verlay agit comme une aide digestive, favorisant une bonne santé intestinale et aidant à prévenir les troubles digestifs.
Autres produits importants
D'autres produits comme le Tourteau, les drêches, le caco3, le lithothamne, le propylène glycol et l'oxyde de magnésium sont également essentiels pour une alimentation équilibrée. Le tourteau et les drêches sont d'excellentes sources de protéines, tandis que le caco3, le lithothamne et l'oxyde de magnésium fournissent les minéraux nécessaires. Le propylène glycol, quant à lui, peut aider à prévenir la cétose chez les vaches laitières.
Marques recommandées
Nous recommandons des marques de confiance telles qu'Hydroplus, Mycotox Extra et Fibratop pour ces produits nutritionnels. Chaque marque a ses propres spécificités et avantages, il est donc important de choisir celle qui correspond le mieux aux besoins de vos animaux.
En somme, une bonne alimentation est la clé du succès de votre élevage. Avec ces produits, vous pouvez assurer une alimentation équilibrée à vos animaux et ainsi garantir leur santé et leur productivité.